В дикой природе коллективное поведение встречается сплошь и рядом. Оно помогает видам выживать: добывать пищу, защищаться от хищников или противостоять неблагоприятным условиям среды. В бизнесе, связанном с производством автомобилей, волкам-одиночкам объективно становится только сложнее. Тем более, если вокруг вас полно сородичей покрупнее.
На этом фоне логичным видится сообщение о том, что Nio и Zhejiang Geely Holding объединяют свои подразделения, связанные с зарядной инфраструктурой. Так, Geely приобретет 30% акций зарядной экосистемы Nio Power, а Nio выкупит 10% входящей в структуру Geely компании Haohan Power. У этого обоюдного решения имеется масштабная и долгосрочная цель — расширение сети станций по замене тяговых батарей электрокаров.
Речь идет об очень перспективном направлении, хотя пока и совершенно не в той степени развитом, как можно было бы подумать, исходя из всех плюсов данной технологии. Процесс замены аккумулятора напоминает приготовление кофе в автомате: подъезжаете к станции, робот быстро отсоединяет разряженную батарею и устанавливает на ее место заранее заряженную.
Дел на три-четыре минуты — никакая быстрая зарядка не способна посоревноваться в скорости. Впрочем, сегодня речь идет не о препарировании самой этой технологии, а о тенденции к консолидации в китайской автопромышленности.
Внутренний рынок Китая сейчас находится в таком состоянии, когда спрос плетется далеко позади предложения. А раз мы наблюдаем катастрофическое падение розничных продаж, автобренды вынуждены пытаться выбраться из затягивающего их «болота» путем беспрецедентного снижения цен. Естественно, рентабельность бизнеса становится критически низкой, и мелкие игроки просто не в состоянии даже мечтать о прибыли.
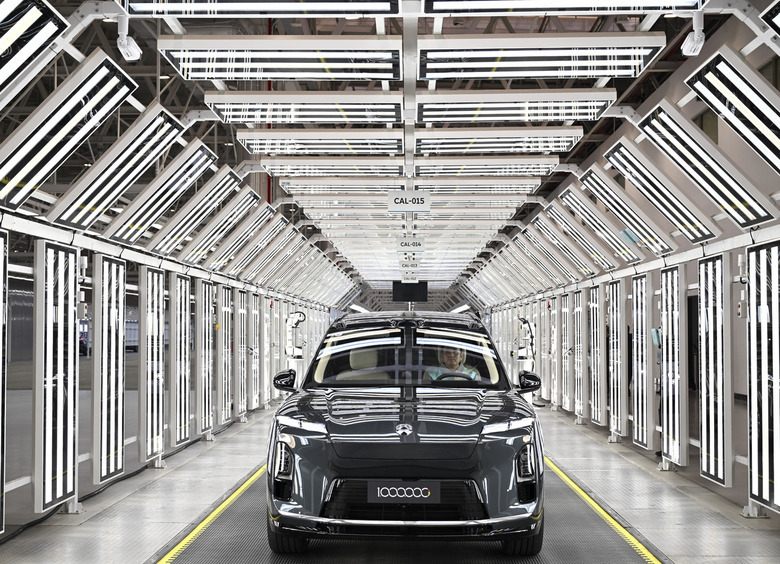
Поскольку машин покупают меньше, а число автомарок, напротив, бесконтрольно растет, почти все китайские автозаводы испытывают сильный избыток мощностей — они способны производить гораздо больше единиц автотехники, чем продается внутри страны и экспортируется на другие рынки.
Понятно, что каждый считает по-разному, но некоторые аналитики оглашают абсолютно плачевные цифры фактической загрузки автомобильных конвейеров Поднебесной — в среднем около 47%. Гиганты отрасли наверняка спасутся, чего не скажешь про остальных.
Неизбежные слияния, вероятно, станут протекать по двум ключевым вариантам. Первый — поглощение сильными слабых. Крупные госконцерны наподобие SAIC, Dongfeng, Changan и частные гиганты типа BYD, Geely, Chery ринутся забирать за бесценок активы обанкротившихся стартапов — не столько ради предприятий, сколько с целью присвоения наработок.
Второе — формирование технологических альянсов. Компании разного уровня бурно начнут объединять усилия ради разработки общих платформ и ПО, чтобы сэкономить деньги. Это примерно то, о чем договорились как раз Nio и Geely.
Массовая консолидация «поднебесных» автомарок чисто теоретически могла бы быть отложена на некоторое время, однако автомобильный мир меняется быстрее, чем предполагалось. Так, прямо на наших с вами глазах идет масштабный переход на электромобили и гибриды, а их разработка с нуля для каждой марки — крайне затратно и долго. В общем, тут одна голова хорошо, а как минимум две лучше.
При этом, когда мы говорим про консолидацию, у нас нет цели подчеркнуть неизбежность полного слиянии брендов в один. Речь скорее об альянсах стратегических, где участники сохраняют свою юридическую и операционную самостоятельность, а сам союз построен на принципах равенства целей и взаимной выгоды.
Разумеется, на выходе покупатели получат рекордно большое количество плодов бейдж-инжиниринга — моделей с переклеенными шильдиками. В принципе, процесс этот не назвать новым, так что сильно привыкать не придется. А вот перспектива прекращения лавинообразного появления малоизвестных марок-однодневок, включая их суббренды, не может не радовать, ведь такой хаос не делает рынок здоровым.